

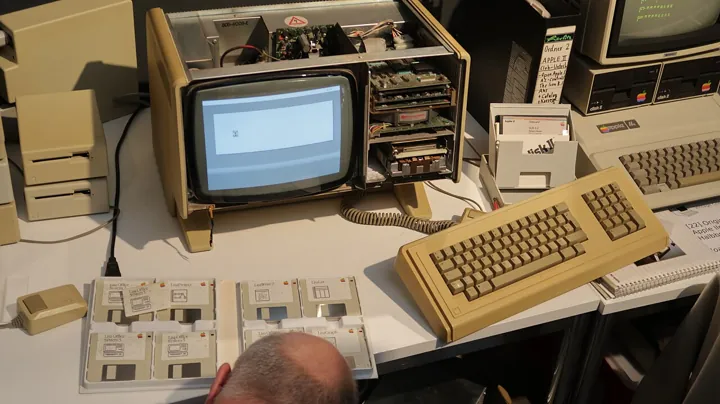
- Description
- Un Apple Lisa en réparation
- Source
- stiefkind · page d’origine
- Licence
- CC0 Domaine public
 L'effet Goodhart (biais de visibilité)
Quand une mesure devient la cible, on optimise la mesure, plus le résultat qu'elle devait refléter.
En bref
- Quoi : un indicateur choisi pour refléter un résultat se déforme quand on s'en sert pour piloter ou récompenser ; on valorise aussi ce qui est mesurable au détriment du reste.
- Pourquoi : chacun optimise ce qui est mesuré et récompensé ; l'indicateur et le résultat se dissocient.
- Détecter : l'indicateur s'améliore pendant que l'expérience réelle stagne ou se dégrade ; comportements « pour le chiffre ».
- Éviter : plusieurs indicateurs croisés, indicateur d'équilibre, mesure pour apprendre et non pour sanctionner, revue qualitative, changement périodique.
Définition#
 Illustration fictive
 Illustration fictive
 Illustration fictive
La loi de Goodhart porte le nom de l'économiste britannique Charles Goodhart, qui l'énonce en 1975 à propos de la politique monétaire : toute régularité statistique observée tend à s'effondrer dès lors qu'on s'en sert pour piloter. L'anthropologue Marilyn Strathern (1997) en donne la formulation devenue célèbre : « lorsqu'une mesure devient un objectif, elle cesse d'être une bonne mesure ». Le psychologue Donald Campbell avait énoncé une idée voisine en 1976 (texte publié en 1979) : plus un indicateur social sert à prendre des décisions, plus il est exposé à des pressions qui le corrompent (loi de Campbell).
Ce n'est pas un biais cognitif au sens strict. C'est une régularité des systèmes d'incitation, qui fait intervenir des stratégies conscientes (tricher, contourner) autant que des distorsions de jugement. Elle est ici rangée avec les biais parce qu'elle s'appuie sur un biais de visibilité (on valorise ce qui se compte et se voit : le « streetlight effect » ou la fallacie de McNamara, qui consiste à ne retenir que ce qui se quantifie) et parce qu'elle conduit à des décisions faussées par ce qu'on a choisi de montrer.
Le mécanisme#
- Une mesure est un proxy. On mesure ce qui est facile (lignes de code, tickets fermés, appels traités) pour approcher ce qui compte (valeur, qualité, satisfaction). Le lien entre les deux est statistique, donc fragile.
- Quand on récompense la mesure, on déplace l'effort. Chacun optimise l'indicateur, parfois de bonne foi, parfois en le contournant : on gonfle, on découpe, on déplace, on exclut.
- Le non-mesuré disparaît. Ce qui n'est pas dans le tableau de bord (qualité du code, entraide, dette, maintenance) est sacrifié à ce qui y figure.
- Le lien se casse. Une fois la cible atteinte par ces moyens, l'indicateur n'est plus corrélé au résultat d'origine : le tableau de bord est vert, la réalité ne l'est pas.
On raconte souvent qu'à Delhi, sous l'administration britannique, une prime sur les cobras morts aurait conduit des habitants à en élever, et que la suppression de la prime aurait fait relâcher les serpents. Cette histoire n'est pas établie : on n'en connaît pas de source d'époque, et elle a été popularisée par l'économiste allemand Horst Siebert, qui lui donne le nom d'effet cobra (2001). L'épisode comparable documenté est celui de Hanoï, en 1902, dans l'Indochine française : des chasseurs de rats étaient payés à la queue rapportée, et l'historien Michael Vann a montré que certains coupaient la queue et relâchaient l'animal pour qu'il se reproduise.
Où on le rencontre#
En conduite de projet#
- Lignes de code : mesurer la production d'un développeur par les lignes écrites encourage le code verbeux et décourage le remaniement qui supprime du code (voir le cas ci-dessous).
- Vélocité : lorsque la vélocité d'une équipe (points d'histoire par itération) devient un objectif ou sert à comparer des équipes, les estimations gonflent et la vélocité monte sans que la valeur livrée augmente. C'est un phénomène couramment observé, non documenté ici par une étude précise.
- Couverture de tests : exiger un pourcentage de couverture produit des tests qui exécutent le code sans rien vérifier.
- Tickets fermés, délais de résolution : on ferme vite, on rouvre un ticket, on scinde en deux pour que les compteurs montent, ou l'on classe en « amélioration » ce qui était un défaut.
- Respect du planning et du budget : si l'écart au plan est sanctionné, les chiffres sont reportés en début de projet (marges cachées) ou le reste à faire est sous-estimé jusqu'à la fin.
- Disponibilité contractuelle : un indicateur de service à 99,9 % invite à ne déclarer « incident » que ce qui sort du périmètre mesuré.
En management#
- Objectifs individuels et primes : le commercial qui vise le volume de ventes accorde des remises ou pousse des clients mal ciblés ; le support qui vise la durée moyenne de traitement raccroche vite.
- Tableaux de bord : ce qui y figure devient la réalité de l'équipe ; ce qui n'y figure pas (aide aux collègues, documentation, mentorat) n'est ni fait ni reconnu.
- Évaluation annuelle : le collaborateur sait quels chiffres comptent et travaille pour eux ; celui qui produit de la valeur non mesurée est désavantagé.
- Enquêtes de satisfaction : quand le score influence la prime, on supplie les clients de mettre « 10 » ou on trie les répondants.
- Heures et présence : le temps de présence mesure une partie de l'effort, il encourage la visibilité plus que le résultat.
Un indicateur de tableau de bord devient la cible : « tickets fermés par semaine » monte, la qualité baisse. Publiez toujours un indicateur d'équilibre à côté (par exemple le taux de réouverture), changez périodiquement de mesure pour éviter la dérive et datez chaque définition d'indicateur dans le modèle sémantique.
Cas célèbres#
Apple Lisa : l'ingénieur qui a écrit « −2000 lignes » 1982#
Biais en jeu : mesure de la productivité par les lignes de code (loi de Goodhart, biais de visibilité).
Ce qui s'est passé. Selon le récit d'Andy Hertzfeld, publié sur le site folklore.org, les responsables de l'équipe logicielle de Lisa décident, au début de 1982, de suivre le travail de chaque ingénieur par le nombre de lignes de code écrites, via un formulaire hebdomadaire. Bill Atkinson, auteur de QuickDraw, réécrit alors la routine de calcul des régions, la rend environ six fois plus rapide et plus souple, et la réduit d'environ 2 000 lignes. Sur le formulaire, il inscrit « −2000 ». Les responsables cessent de lui demander de remplir le formulaire.
Ce que cela illustre
La mesure faisait de la suppression de code, qui est un progrès, un recul apparent. L'anecdote est connue par un témoignage direct, non par un document d'époque : prenez-la comme une illustration, non comme une mesure. La conclusion vaut pour tous les indicateurs de volume : ce qu'on compte n'est pas ce qu'on veut, et le meilleur travail est parfois celui qui fait baisser le compteur.
Wells Fargo : des comptes ouverts pour atteindre le quota 2011-2016#
Biais en jeu : loi de Goodhart (objectif de vente par client, pression des primes et des sanctions).
Ce qui s'est passé. La banque américaine Wells Fargo fixait à ses agences des objectifs de ventes croisées : le nombre de produits par client (l'objectif interne évoqué était de huit). Sous la pression des quotas, des employés ont ouvert, sans l'accord des clients, des comptes de dépôt et des cartes de crédit, parfois en créant de fausses adresses électroniques. Le 8 septembre 2016, le Consumer Financial Protection Bureau, l'Office of the Comptroller of the Currency et le procureur de la ville de Los Angeles annoncent des amendes totalisant 185 millions de dollars, et l'analyse de la banque porte sur environ deux millions de comptes ; une analyse ultérieure a élargi le périmètre. Environ 5 300 employés avaient été licenciés pour ces pratiques sur plusieurs années.
Les amendes de septembre 2016
Chargement du graphique…
Voir les données
| CFPB | OCC | Los Angeles | |
|---|---|---|---|
| CFPB | 100 | - | - |
| OCC | - | 35 | - |
| Ville de Los Angeles | - | - | 50 |
Ce que cela illustre
L'indicateur (produits par client) était censé refléter la relation avec le client. Devenu quota assorti de sanctions, il a été atteint par des comptes qui n'avaient aucun sens pour le client. Plus la pression sur l'indicateur est forte, plus il est contourné. Le même schéma, à plus petite échelle, apparaît dès qu'un chiffre commande une prime ou une sanction.
Hanoï, 1902 : les queues de rats 1902#
Biais en jeu : prime sur un indicateur contournable (« effet cobra » documenté).
Ce qui s'est passé. L'administration coloniale française, voulant éliminer les rats des égouts de Hanoï, engage des chasseurs payés à la queue rapportée (ce qui évitait de devoir contrôler les cadavres). Les archives étudiées par Michael Vann montrent des rats capturés, privés de leur queue puis relâchés pour qu'ils se reproduisent, et des élevages. L'opération est abandonnée. L'épisode de Hanoï est documenté ; celui des cobras de Delhi ne l'est pas (voir l'encadré plus haut).
Ce que cela illustre
Une prime sur le justificatif (la queue) plutôt que sur le résultat (moins de rats) invite à produire le justificatif. Si la preuve se fabrique à bas coût, elle se fabriquera.
Le dispositif Pinel : quand l'avantage fiscal devient le but (France) 2014-2024#
Biais en jeu : loi de Goodhart (le zonage et la réduction d'impôt comme cibles).
Ce qui s'est passé. Créé le 1er septembre 2014 pour succéder au dispositif Duflot, le Pinel accorde une réduction d'impôt aux particuliers qui achètent un logement neuf (ou le rénovent) et le louent, sous plafonds de loyers et de ressources, dans les zones dites tendues (A bis, A, B1) du zonage A/B/C. L'objectif affiché est de loger des ménages en difficulté d'accès au logement dans ces zones. Dans son évaluation de septembre 2024, la Cour des comptes constate que l'avantage fiscal est la motivation principale de plus de 80 % des investisseurs interrogés, que le dispositif n'a pas été conçu pour mesurer l'accroissement de l'offre de logements intermédiaires faute d'objectif chiffré, et que plus de la moitié des logements se trouvent en zone B1 (55,6 %) plutôt que dans les zones les plus tendues. Elle relève aussi, pour l'expérimentation « Pinel breton », que 40 des 58 communes retenues présentent un plafond de loyer supérieur au loyer de marché. Elle conclut que le dispositif ne remplit qu'imparfaitement ses objectifs de construction et de rénovation en zone tendue.
Où intervient le biais. La loi de Goodhart décrit ce qui arrive quand une mesure devient un objectif : elle cesse de bien mesurer ce qu'elle devait mesurer. Ici, l'appartenance d'une commune à une zone tendue sert d'approximation du besoin de logement abordable, et la réduction d'impôt sert de levier ; les investisseurs et les opérateurs optimisent l'éligibilité fiscale (zone, plafond, rendement après impôt) plus que l'accroissement de logements abordables là où la tension est la plus forte. Ce qui est établi, ce sont les constats chiffrés de la Cour ; ce qui est notre lecture, c'est de les ranger sous l'effet Goodhart, car la Cour parle d'efficacité insuffisante et de ciblage imparfait, non d'un effet Goodhart. Le contexte compte : les investisseurs répondent à un avantage légal, et le zonage répond aussi à d'autres usages (encadrement des loyers, taxe sur les logements vacants). Niveau de preuve : admis, non prouvé. Les faits sont établis par un rapport officiel, mais le mécanisme cognitif ou de détournement de l'indicateur n'est pas démontré.
Ce que cela illustre
Quand une aide dépend d'un indicateur de substitution (une zone, un plafond), vérifier que cet indicateur colle encore à l'objectif réel, et fixer au départ un objectif chiffré qu'on pourra mesurer.
Signaux de détection#
- L'indicateur progresse pendant que les plaintes, les retours ou la dette technique augmentent.
- Des comportements « pour le chiffre » : découper pour compter deux fois, fermer puis rouvrir, reporter en fin de période.
- Les gens expliquent comment faire monter le chiffre avant de dire ce qu'il faudrait faire.
- Le travail utile mais non mesuré (documentation, entraide, remaniement) disparaît.
- Un objectif atteint avec une régularité suspecte, sans variation naturelle, ou toujours juste au-dessus du seuil.
- Le chiffre a un propriétaire dont la prime ou la réputation en dépend.
Réflexes d'évitement#
- Dire ce que la mesure doit refléter. Avant de choisir un indicateur, écrire le résultat visé (valeur, qualité, satisfaction) et la manière dont l'indicateur pourrait être contourné.
- Croiser plusieurs indicateurs. Un indicateur de volume, un de qualité, un de satisfaction : pour en gonfler un, il faut dégrader un autre, et cela se voit.
- Ajouter un indicateur d'équilibre. Vitesse avec taux de défauts, quantité avec reprises, ventes avec résiliations.
- Mesurer pour apprendre, pas pour sanctionner. Un chiffre qui sert à comprendre est moins contourné qu'un chiffre qui sert à punir ou à primer. Évitez de comparer des équipes par la vélocité.
- Découpler le chiffre de la prime. Plus le lien est direct et fort, plus le chiffre sera déformé.
- Compléter par un jugement qualitatif. Revue de code, entretien client, démonstration : des regards qui ne se réduisent pas à un nombre.
- Auditer et renouveler. Contrôler par échantillon l'écart entre le chiffre et le terrain, et changer de mesure quand elle commence à être jouée.
- Récompenser la remontée de mauvaises nouvelles. Un système où le rouge est sanctionné produit des tableaux de bord toujours verts.
Avec l'IA : détecter, remédier, atténuer#
L'IA aide à repérer des divergences entre indicateurs, à imaginer les manières de les contourner avant leur mise en service et à croiser des données. Mais elle accélère aussi la loi de Goodhart : tout ce qui devient une cible (volume de code, nombre de tickets, lignes de documentation) peut être produit en quantité par des outils génératifs. Mesurer l'usage de l'IA par le volume produit est un piège.
Détecter#
- Repérer la divergence entre indicateurs qui devraient évoluer ensemble (vélocité qui monte, défauts qui montent).
- Détecter des motifs de contournement dans les données : pics de fin de période, tickets scindés, valeurs juste au-dessus du seuil.
- Lire les verbatims pour mesurer ce que le chiffre ne dit pas.
Remédier#
- Proposer, pour un objectif, des indicateurs complémentaires et un indicateur d'équilibre.
- Simuler « comment contourner cet indicateur » avant de l'adopter (revue d'adversaire).
- Aider à définir précisément ce que l'indicateur doit refléter et ses limites d'usage.
Atténuer#
- Produire un tableau de bord croisé qui place chaque indicateur à côté de son contrepoids.
- Résumer des retours qualitatifs (revues, tickets, entretiens) à lire avec les chiffres.
- Faire réviser périodiquement la pertinence des indicateurs retenus.
Prompts à intégrer à vos usages#
1. Comment contourner cet indicateur ?. Avant d'adopter un indicateur, un objectif ou une prime.
Nous envisageons l'indicateur suivant : [définition précise, période, périmètre] pour refléter [résultat réellement visé].
1. Liste dix manières, légitimes ou non, de faire monter cet indicateur sans améliorer le résultat visé.
2. Pour chacune, indique quel signal observable permettrait de la repérer.
3. Propose deux ou trois indicateurs complémentaires, dont un indicateur d'équilibre, pour que gonfler l'un dégrade l'autre.
4. Dis si cet indicateur devrait servir à piloter, à apprendre ou à primer, et pourquoi.
Ne présume pas de mauvaise foi des équipes : décris des mécanismes, pas des personnes.
2. Audit d'un tableau de bord existant. Sur un tableau de bord et ses données, sans données personnelles.
Voici un tableau de bord d'équipe et l'historique de ses indicateurs : [définitions, valeurs par période].
1. Pour chaque indicateur, indique le résultat qu'il est censé refléter et ce qu'il ne mesure pas.
2. Repère les paires d'indicateurs qui devraient évoluer ensemble et qui divergent.
3. Repère les motifs suspects : pics en fin de période, valeurs groupées juste au-dessus d'un seuil, changements de définition.
4. Liste ce qui importe à l'équipe et qui n'est pas mesuré.
Pour chaque constat, dis si les données le prouvent ou le suggèrent seulement.
Comment les intégrer#
- À la création d'un indicateur : le prompt 1 sert d'« avocat du diable » ; consignez ses réponses dans la définition de l'indicateur.
- Tous les trimestres : le prompt 2 sert de revue du tableau de bord, avec l'équipe.
- Avec l'IA elle-même : ne mesurez pas son apport par le volume (lignes, tickets, pages) mais par la valeur et la qualité constatées en aval.
Précautions#
- L'IA peut inventer des « bonnes pratiques » chiffrées ou des benchmarks : exigez les sources et vérifiez.
- Ne donnez pas de données individuelles de performance à un outil non autorisé ; anonymisez.
- Un indicateur sorti d'une analyse automatique devient lui aussi une cible : n'en créez pas un de plus sans se demander comment il sera joué.
- Les contournements imaginés par l'IA ne sont que des hypothèses : confrontez-les au terrain.
Limites#
- La loi n'est pas un théorème : mesurer n'est pas le problème. Beaucoup d'indicateurs servent très bien, notamment quand ils sont utilisés pour comprendre plutôt que pour primer. Le risque croît avec l'enjeu associé (prime, sanction, classement).
- Les énoncés varient : Goodhart parle d'une régularité statistique qui s'effondre quand on la pilote, Strathern d'une mesure qui devient cible, Campbell d'indicateurs sociaux corrompus. Ce sont des lois empiriques, non des vérités universelles.
- Plusieurs anecdotes célèbres sont des récits, pas des documents : l'effet cobra de Delhi est une légende non vérifiée, l'anecdote de Lisa repose sur un témoignage ; seuls Hanoï et Wells Fargo sont solidement documentés.
- Renoncer aux indicateurs est une autre erreur : sans mesure, on retombe sur l'impression et la visibilité (voir l'effet de simple exposition).
- La vélocité comme cible gonflée est un constat répandu dans les équipes agiles, sans étude chiffrée citée ici à son sujet.
Sources et vérification#
- Goodhart (1975), « Problems of monetary management: The U.K. experience », dans Papers in Monetary Economics, vol. 1, Reserve Bank of Australia — l'énoncé d'origine, à propos de la politique monétaire britannique.
- Strathern (1997), « “Improving ratings”: Audit in the British University system », European Review, 5(3), p. 305-321 — la formulation « lorsqu'une mesure devient un objectif, elle cesse d'être une bonne mesure ».
- Campbell (1979), « Assessing the impact of planned social change », Evaluation and Program Planning — la loi de Campbell.
- Muller (2018), The Tyranny of Metrics, Princeton University Press — l'abus de la mesure dans les organisations.
- Hertzfeld, « −2000 Lines Of Code », folklore.org — le récit d'Apple Lisa (1982).
- Consumer Financial Protection Bureau (8 septembre 2016), communiqué sur les amendes de Wells Fargo — montants et nombre de comptes (estimations de l'époque).
- Vann (2003), « Of rats, rice, and race: The Great Hanoi Rat Massacre, an episode in French colonial history », French Colonial History, 4 — l'épisode des queues de rats.
- Siebert (2001), Der Kobra-Effekt, Deutsche Verlags-Anstalt — origine du nom, qui s'appuie sur l'histoire des cobras de Delhi (non vérifiée).
- Cour des comptes (2024), « L'aide fiscale à l'investissement locatif Pinel », rapport public thématique (évaluation de politique publique) — chiffre le coût, la motivation fiscale des investisseurs, la répartition par zone et le profil de revenu, et conclut à une réalisation imparfaite des objectifs.
Voir aussi#
Se combine avec, ou renforce#
Ces biais se nourrissent l’un l’autre.
Biais voisins#
Des variantes ou des cousins : à ne pas confondre.
Contrepoids et réflexes associés#
Ce qui le neutralise.
- Le paysage de mesures (indicateurs croisés) (notion ou méthode, sans fiche)
- Les revues qualitatives (notion ou méthode, sans fiche)
