

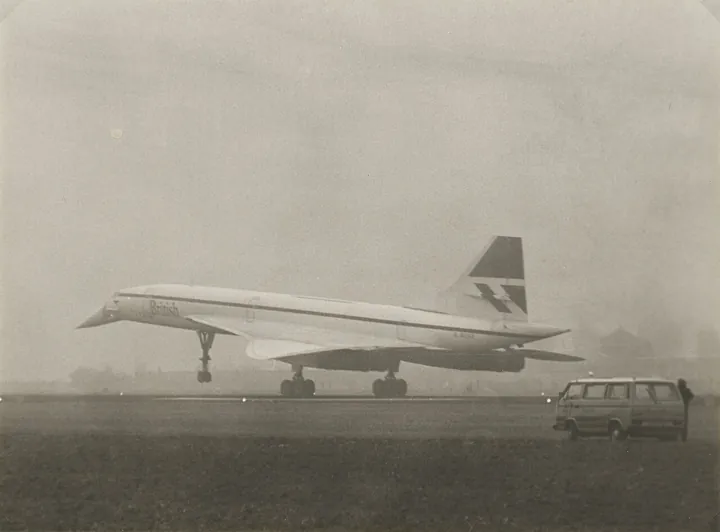
- Description
- Le Concorde à l'atterrissage (photographie ancienne)
- Source
- auteur non indiqué · page d’origine
- Licence
- CC0 Domaine public
 Les coûts irrécupérables
Ce qui est déjà dépensé ne reviendra pas, et pourtant il pèse sur la décision de continuer comme si on pouvait le récupérer.
En bref
- Quoi : un investissement passé (argent, temps, effort) pèse sur la décision de continuer, alors qu'il est perdu quelle que soit la suite.
- Pourquoi : arrêter revient à reconnaître une perte et à admettre une erreur ; on veut éviter le « gâchis » et rester cohérent avec soi-même.
- Détecter : l'argument principal pour continuer est « on a déjà investi », « on ne peut pas s'arrêter maintenant ».
- Éviter : ne comparer que les coûts et les bénéfices à venir, fixer des critères d'arrêt à l'avance, faire décider quelqu'un qui n'a pas engagé la dépense.
Définition#
 Illustration fictive
 Illustration fictive
Un coût irrécupérable (sunk cost) est une dépense déjà engagée et qu'aucune décision future ne peut récupérer. En bonne logique de décision, il ne devrait pas compter : seuls comptent les coûts et les bénéfices à venir de chaque option. Le biais, souvent appelé erreur des coûts irrécupérables, est la tendance à le prendre quand même en compte, c'est-à-dire à poursuivre une action parce qu'on y a déjà beaucoup investi.
La démonstration expérimentale de référence est celle de Hal Arkes et Catherine Blumer (1985). Le raisonnement économique, lui, est beaucoup plus ancien ; Richard Thaler l'a rattaché à la psychologie du choix dès 1980.
Le biais ne se limite pas à l'argent : du temps (« j'y ai passé trois mois »), de l'effort (« on a tout réécrit »), de la réputation (« j'ai défendu ce choix devant le comité ») pèsent tout autant.
Le mécanisme#
Plusieurs ressorts se combinent :
- Aversion au gâchis : abandonner, c'est « perdre pour de bon » ce qu'on a mis. Tant qu'on continue, la perte reste virtuelle ; elle devient réelle à l'arrêt (voir l'aversion à la perte).
- Cohérence et image de soi : changer de cap revient à reconnaître que la décision précédente était mauvaise, ce qui coûte en réputation et en estime de soi.
- Comptabilité mentale : on tient un « compte » du projet, et l'on veut le clore en positif. Ce compte ne se ferme que si l'on va au bout.
- Espoir de se refaire : on pense qu'un peu plus d'effort suffira pour tout rentabiliser, ce qui rapproche le biais de l'optimisme irréaliste.
Arkes et Blumer (1985) racontent à des étudiants qu'ils ont acheté deux voyages pour un même week-end : l'un à 100 dollars pour le Michigan, l'autre à 50 dollars pour le Wisconsin, qu'ils pensent plus agréable. Les deux voyages sont non remboursables et ils ne peuvent aller qu'à un seul. Une majorité de participants choisit le voyage le plus cher, donc le moins agréable, parce qu'il a coûté davantage. Dans une autre expérience de terrain, des acheteurs d'abonnements de théâtre à l'université d'Ohio avaient reçu au hasard un tarif plein ou une réduction : ceux qui avaient payé le plein tarif assistaient plus souvent aux représentations de la première moitié de la saison.
Où on le rencontre#
En conduite de projet#
- Projet en dérive : « nous avons déjà dépensé 800 000 euros, on ne va pas arrêter à 90 % ». Le pourcentage d'avancement affiché est souvent lui-même optimiste.
- Arbitrage go / no-go : le comité compare le coût déjà engagé au budget initial plutôt que le coût restant à la valeur restante.
- Dette technique : on conserve un composant bancal « parce qu'on a passé deux ans à l'écrire », alors que le réécrire ou le remplacer coûterait moins cher que de continuer à le contourner.
- Choix d'un outil ou d'un prestataire : la licence est payée pour trois ans, la formation est faite, donc on garde l'outil, même quand une alternative ferait gagner plusieurs heures par semaine.
- Branches et fonctionnalités : on refuse de supprimer un développement jamais utilisé parce qu'il a coûté cher.
En management#
- Recrutement et affectation : on garde à un poste une personne en difficulté parce qu'on a investi dans sa formation ou sa période d'intégration.
- Réorganisation : on maintient une équipe, un site ou une filière sous prétexte des moyens déjà consentis.
- Plans de formation et initiatives internes : un programme lancé par un dirigeant continue d'être financé pour ne pas lui faire perdre la face.
- Carrière personnelle : on reste dans une voie ou un rôle « après tant d'années d'investissement ».
Continuer un modèle de données ou un rapport parce que de nombreuses journées y ont été investies, alors que ses usages ont disparu. Posez la question à chaque revue : si nous partions de zéro aujourd'hui, le construirions-nous ainsi ?
Cas célèbres#
Le Concorde, ou « l'effet Concorde » 1962-2003#
Biais en jeu : coûts irrécupérables, escalade d'engagement.
Ce qui s'est passé. Le 29 novembre 1962, la France et le Royaume-Uni signent un traité pour développer ensemble un avion de ligne supersonique. Le programme est alors estimé à environ 70 millions de livres. Le premier vol a lieu le 2 mars 1969 à Toulouse et le service commercial débute le 21 janvier 1976. Entre-temps, le coût du programme a été multiplié par plus de vingt (1,5 à 2,1 milliards de livres selon les estimations), les perspectives de commandes se sont effondrées et les deux gouvernements savent depuis longtemps que l'avion ne sera pas rentable. Le traité est souvent présenté comme ne contenant aucune clause de sortie, ce qui aurait rendu le retrait politiquement très coûteux. L'avion cesse ses vols commerciaux en 2003.
Le cas a donné son nom à l'« effet Concorde » : Richard Dawkins et Tamsin Carlisle l'emploient en 1976 dans la revue Nature pour désigner la poursuite d'un investissement déjà lourd. Arkes et Ayton (1999) ont ensuite montré que cette erreur est surtout une particularité humaine, que l'on retrouve peu chez les animaux.
Ce que cela illustre
Ce qui a été dépensé ne devait pas entrer dans le calcul : seule la comparaison entre le coût restant et la valeur restante comptait. Une réserve : l'histoire du Concorde mêle aussi des raisons politiques, industrielles et de prestige, et l'on ne peut pas affirmer que le seul biais a tout expliqué. Il reste l'exemple le plus connu de la difficulté à arrêter ce qui coûte déjà cher.
L'abonnement de théâtre 1985#
Biais en jeu : coûts irrécupérables, comptabilité mentale.
Dans l'étude d'Arkes et Blumer (1985, expérience 1), des clients achetant un abonnement de théâtre à l'université d'Ohio recevaient au hasard un billet au prix normal ou à prix réduit (l'une des deux réductions était plus forte que l'autre). Les chercheurs ont ensuite compté, de façon réelle, les représentations auxquelles chacun assistait. Sur la première moitié de la saison, ceux qui avaient payé plein tarif sont venus plus souvent que ceux qui avaient bénéficié d'une réduction ; l'écart s'est effacé sur la seconde moitié, quand le « poids » du prix payé s'estompait.
Ce que cela illustre
Un même spectacle, une même place : seul le prix payé changeait, et il influençait la fréquentation. Cette expérience a l'avantage de porter sur des comportements réels et non sur des réponses à un questionnaire. Le prix payé pèse sur la décision, alors qu'il est perdu dans tous les cas.
Les « avions renifleurs » d’Elf (France) 1976-1979 ; révélé en 1983#
Biais en jeu : coûts irrécupérables (avec la pensée désidérative).
Ce qui s’est passé. Deux inventeurs prétendaient détecter depuis un avion des gisements de pétrole à des milliers de mètres sous terre ; le groupe pétrolier public Elf les a financés pendant trois ans pour des centaines de millions de francs. Le procédé était une supercherie. Les centaines de millions de francs déjà dépensés pèsent sur la décision de poursuivre : arrêter, c’est reconnaître que l’argent est perdu et que la décision d’origine était erronée. Les contrats se succèdent jusqu’à ce qu’un test simple, en 1979, mette fin à l’épisode.
Le récit complet, avec ses sources et ses limites, est dans la fiche sur la pensée désidérative.
Ce que cela illustre
Ne comparer que les coûts et bénéfices à venir ; confier la décision de poursuivre à quelqu’un qui n’a pas engagé la dépense.
Signaux de détection#
- « On a déjà trop investi pour s'arrêter. »
- « Si on arrête maintenant, tout ce qu'on a fait n'aura servi à rien. »
- Le budget consommé est cité comme argument pour poursuivre, et non le reste à faire.
- La décision est prise par la personne qui a lancé l'initiative, ou par un comité qui l'a déjà validée.
- Plus le projet est en difficulté, plus la demande de moyens supplémentaires est présentée comme « le dernier effort ».
- On compare l'état actuel au budget initial, jamais à ce qu'on déciderait si on partait aujourd'hui de zéro.
Réflexes d'évitement#
- Ne regarder que l'avenir. Pour chaque option, lister uniquement les coûts et bénéfices à venir. Ce qui est dépensé figure dans l'historique, pas dans le calcul.
- Se demander : « Si nous partions de zéro aujourd'hui, lancerions-nous ce projet ? » Si la réponse est non, la poursuite doit se justifier autrement.
- Fixer des critères d'arrêt à l'avance. Seuil de coût, date, indicateur de valeur : on décide avant de s'engager dans quelles conditions on s'arrête (voir l'escalade d'engagement).
- Faire trancher quelqu'un d'extérieur. Un décideur qui n'a pas engagé la dépense ni défendu le choix initial est moins sensible au biais.
- Fractionner l'engagement. Financer par tranches, avec un point de décision réel (et la possibilité d'arrêter) à chaque étape.
- Rendre l'arrêt honorable. Valoriser ce qu'on a appris, parler de « réorientation » et de capitalisation, pour que l'arrêt ne soit pas vécu comme un aveu.
- Faire un pré-mortem. Avant de renouveler un financement, imaginer que le projet a échoué dans un an et chercher pourquoi.
Avec l'IA : détecter, remédier, atténuer#
L'IA peut jouer le rôle de décideur extérieur : elle n'a pas engagé la dépense et peut refaire un calcul « à partir de zéro ». Elle peut aussi repérer, dans un compte rendu, les arguments tournés vers le passé. Mais elle suit les raisons que vous lui donnez : si vous lui présentez le projet comme « presque terminé », elle tendra à le conforter.
Détecter#
- Repérer dans un compte rendu de comité les arguments tournés vers le passé (« déjà dépensé », « on a trop avancé »).
- Comparer les budgets restants annoncés d'un comité à l'autre : ils ne baissent pas alors que l'avancement stagne.
- Signaler les phrases qui mélangent coût engagé et coût restant.
Remédier#
- Refaire une analyse « tabula rasa » : coût restant, valeur attendue, alternatives.
- Produire les scénarios d'arrêt, de réduction de périmètre et de poursuite, avec leurs coûts à venir.
- Rédiger l'argumentaire d'un arrêt présenté comme une réorientation (ce qu'on conserve, ce qu'on apprend).
Atténuer#
- Faire écrire les critères d'arrêt au lancement, puis les rappeler à chaque revue.
- Faire jouer à l'IA l'avocat du diable avant toute demande de financement supplémentaire.
- Faire exprimer chaque décision de poursuite par des seuls arguments à venir.
Prompts à intégrer à vos usages#
1. Analyse « à partir de zéro ». À utiliser avant un comité de poursuite ou d'arrêt.
Voici la situation d'un projet : [objectif, périmètre, état d'avancement, reste à faire, valeur attendue, alternatives].
Ignore totalement ce qui a déjà été dépensé (argent, temps, effort). Considère que je découvre le sujet aujourd'hui.
1. Estime, avec une fourchette, le coût et la durée restants pour atteindre l'objectif, et indique les hypothèses les plus fragiles.
2. Compare trois options sur les seuls coûts et bénéfices à venir : poursuivre, réduire le périmètre, arrêter.
3. Dis dans quelles conditions chacune est préférable.
4. Termine par une phrase : lancerait-on ce projet aujourd'hui, à ce coût ?
2. Chercher le raisonnement du passé dans un compte rendu. Sur un compte rendu de comité ou de revue, anonymisé.
Voici le compte rendu d'une revue de projet (noms retirés). Repère les arguments en faveur de la poursuite et classe-les :
- ceux qui reposent sur ce qui a déjà été dépensé ou fait (passé) ;
- ceux qui reposent sur ce qui reste à faire, à gagner ou à perdre (avenir).
Cite les phrases exactes. Conclus en une phrase : la décision semble-t-elle surtout justifiée par le passé ? N'invente aucune information absente du texte.

Compte rendu : [texte]
Comment les intégrer#
- Avant le comité : le chef de projet lance le prompt 1 sur son propre dossier et note le résultat, sans le montrer.
- Pendant : une personne est chargée de poser la question « et si on repartait de zéro ? ».
- Après : le prompt 2 sert de revue de processus sur les comptes rendus, pas de mise en cause des personnes.
Précautions#
- L'IA ne connaît que ce que vous lui donnez : un dossier flatteur donne une analyse flatteuse. Fournissez aussi les chiffres défavorables.
- Ses estimations de coût restant sont des ordres de grandeur, pas des engagements : validez-les avec ceux qui réalisent le travail.
- Elle peut citer des études ou des références inexistantes : vérifiez toute source avant de l'utiliser.
- Ne transmettez pas de budgets, contrats ou informations de personnes à un outil non autorisé.
Limites#
- L'effet est robuste en laboratoire, mais plus faible chez les personnes formées à l'économie ou à la décision, et chez les enfants ou certains animaux, ce qui a été discuté (Arkes et Ayton, 1999).
- Tout ne se réduit pas à un biais : poursuivre peut être rationnel si le coût restant est réellement inférieur à la valeur restante, ou si l'arrêt entraîne des coûts propres (pénalités contractuelles, perte de confiance, fermeture de site). Ces coûts à venir comptent légitimement.
- La réputation est un enjeu réel : un décideur peut avoir intérêt à ne pas arrêter. Le biais se mêle alors à un conflit d'intérêts, et le diagnostic est plus délicat.
- Le cas du Concorde est souvent cité à l'appui, mais les raisons de la poursuite étaient aussi politiques et industrielles.
Sources et vérification#
- Arkes & Blumer (1985), « The psychology of sunk cost », Organizational Behavior and Human Decision Processes — voyage au ski et abonnements de théâtre.
- Arkes & Ayton (1999), « The sunk cost and Concorde effects: Are humans less rational than lower animals? », Psychological Bulletin
- Dawkins & Carlisle (1976), « Parental investment, mate desertion and a fallacy », Nature — origine de l'expression « Concorde fallacy ».
- Thaler (1980), « Toward a positive theory of consumer choice », Journal of Economic Behavior & Organization
- Concorde (Wikipédia, en anglais) — traité du 29 novembre 1962, estimation de 70 millions de livres, coût de 1,5 à 2,1 milliards en 1976, premier vol et service commercial. Chiffres à prendre comme des ordres de grandeur.
Voir aussi#
Se combine avec, ou renforce#
Ces biais se nourrissent l’un l’autre.
Biais voisins#
Des variantes ou des cousins : à ne pas confondre.
Contrepoids et réflexes associés#
Ce qui le neutralise.
- Le pré-mortem
- Les critères d'arrêt fixés à l'avance (notion ou méthode, sans fiche)
- L'avocat du diable
